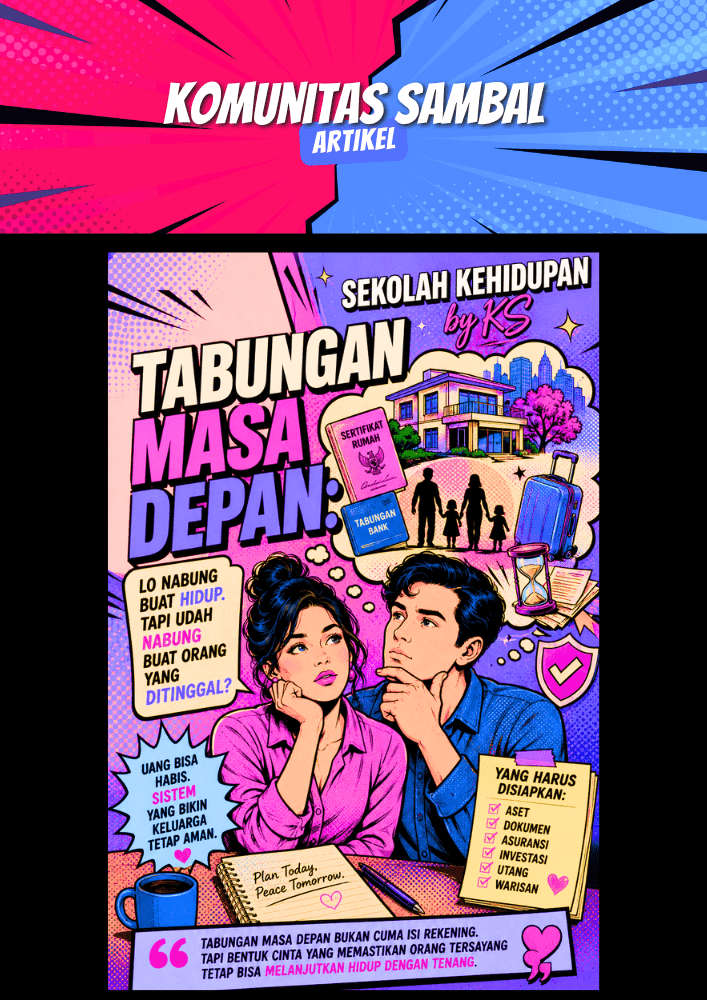
Tabungan Masa Depan: Lo Nabung Buat Hidup. Tapi Udah Nabung Buat Orang yang Ditinggal?

Tabungan Masa Depan: Lo Nabung Buat Hidup. Tapi Udah Nabung Buat Orang yang Ditinggal?
“Santai aja… nanti juga ada jalannya.”
Guys…Kalimat ini mungkin terdengar positif. Masalahnya, hidup gak pernah janjian buat selalu kasih ending yang happy.
Hari ini lo masih debat receh soal mau makan apa malam nanti. Besok? Nobody knows. Bisa aja semuanya berubah dalam satu telepon, satu diagnosis, atau satu kecelakaan yang bahkan gak pernah masuk skenario hidup lo.
Here’s the thing.
Banyak pasangan sibuk nyiapin masa depan. DP rumah? Gas. Dana pendidikan anak? Siap. Investasi? Jalan. Liburan tahunan? Auto masuk kalender.
Tapi giliran ditanya, “Kalau besok salah satu dari kalian gak ada, yang satunya harus mulai dari mana?”
Mendadak sunyi.
Password m-banking gak tahu.
Sertifikat rumah di mana gak tahu. Asuransi ada apa enggak juga gak tahu. Bahkan ada yang gak tahu cicilan bulanannya berapa.
Sounds familiar?
Kalau iya, berarti yang selama ini lo bangun baru saldo. Belum tabungan masa depan.
Dan yes… dua hal itu beda banget, guys!
Reality Check: Tabungan Masa Depan Itu Bukan Cuma Duit
So guys….
Kalau ngomongin tabungan masa depan, kebanyakan orang langsung kepikiran deposito, emas, saham, reksa dana, atau properti.
Padahal itu cuma alat. Yang jauh lebih penting adalah sistem di baliknya. Karena uang sebanyak apa pun tetap bisa bikin keluarga berantem kalau gak ada kejelasan.
Sebaliknya, aset yang biasa aja bisa tetap bikin keluarga damai kalau semuanya sudah direncanakan.
Makanya, tabungan masa depan sebenarnya punya empat fondasi.
- Financial.
- Legal.
- Psychological.
- Communication.
Sayangnya, yang sering disiapin cuma yang pertama.
Tiga sisanya? “Nanti aja.” “Pokoknya ada!”
Dan justru kata “nanti” atau “pokoknya ada” itu yang sering jadi awal masalah.
Kenapa Selalu Nunda? Karena Otak Manusia Emang Kayak Gitu
Lucunya, manusia itu pintar. Tapi otaknya sering nge-prank dirinya sendiri.
Dalam psikologi ada istilah optimism bias. Sederhananya, kita cenderung percaya kalau hal buruk bakal lebih dulu terjadi ke orang lain.
Teman kena PHK? “Kasihan ya…”
Tetangga sakit? “Semoga cepat sembuh.”
Ada teman kehilangan pasangan? “Turut berduka.”
Tapi begitu ditanya, “Kalau itu kejadian ke keluarga lo gimana?”
Jawabannya hampir selalu sama.
“Ah… jangan deh ngomongin begitu.” Padahal menghindari pembicaraan bukan berarti menghindari kenyataan.
Death doesn’t need your permission. Kematian datang kapan pun.
Makanya, ngomongin tabungan masa depan bukan berarti pesimis atau malah kayak ketakutan dengan hal yang belum terjadi. Justru itu bentuk paling dewasa dari rasa sayang dan antisipasi terjadinya chaos!
Kalau Belum Punya Anak, Jangan Ngerasa Game-nya Lebih Gampang
Ini salah satu miskonsepsi kadang sering kita dengar.
“Kan kita belum punya anak. Jadi gak ribet.”
Who says? Justru pasangan tanpa anak sering merasa semua bakal otomatis beres. Padahal belum tentu, guys!
Dalam hukum Indonesia, pembagian warisan bisa berbeda tergantung sistem hukum yang berlaku, apakah mengacu pada KUH Perdata, Kompilasi Hukum Islam, atau hukum adat. Belum lagi ada perbedaan antara harta bawaan dan harta bersama. Artinya, gak semua situasi bisa disamaratakan.
Makanya jangan pernah mengandalkan asumsi, tapi andalkan perencanaan.
Kalau hari ini pasangan lo bahkan gak tahu rekening apa aja yang lo punya, investasi di mana, utang berapa, atau dokumen penting disimpan di mana, berarti kalian belum punya tabungan masa depan. Kalian baru punya aset. Itu beda.
Udah Punya Anak? Congrats. Tapi Jangan Overconfident
Nah, ini juga sering bikin orang terlena.
“Kan nanti ada anak.”
Eits…
Anak itu bukan financial plan. Anak juga bukan emergency exit. Mereka bukan dilahirkan buat menyelesaikan kekacauan administrasi orang tuanya. Mereka punya hidup. Punya mimpi. Punya keluarga yang nanti juga harus mereka urus.
Kalau orang tua meninggalkan sistem yang berantakan, yang diwariskan bukan cuma rumah atau tabungan. Tapi juga stres.
Bayangin seorang istri yang selama dua puluh tahun semua urusan keuangan dipegang suami.
Tiba-tiba suaminya meninggal.
Dalam waktu bersamaan dia harus berduka, mengurus pemakaman, menemui bank, mencari dokumen, mengurus pajak, menghubungi notaris, menjawab pertanyaan keluarga, sambil tetap terlihat kuat di depan anak-anak.
That’s brutal.
Secara psikologi, orang yang kehilangan pasangan sering mengalami grief fog. Pikiran terasa penuh kabut. Sulit fokus. Sulit mengambil keputusan. Hal-hal sederhana pun terasa berat.
Sekarang bayangin kondisi itu ditambah dokumen yang berantakan.
Kebayang gak capeknya?
Makanya tabungan masa depan bukan cuma menyelamatkan kondisi finansial. Tapi juga kesehatan mental keluarga.
Anak Kandung dan Anak Sambung. Nah… Welcome to the Sensitive Zone
Ini topik yang sering di-skip. Padahal justru paling sering bikin hubungan keluarga retak. Selama semua masih sehat, semuanya kelihatan adem. Makan bareng. Liburan bareng. Foto keluarga juga senyum semua.
Lalu datang satu momen yang gak bisa ditolak. Salah satu orang tua meninggal.
Plot twist…….
Tiba-tiba semua orang punya definisi sendiri tentang kata “adil” dan “berhak”
Ada yang merasa lebih berhak karena hubungan darah.
Ada yang merasa sudah ikut hidup serumah puluhan tahun.
Ada yang merasa sudah merawat.
Ada yang merasa sudah berkorban.
Masalahnya, perasaan dan hukum gak selalu berjalan di jalur yang sama.
Makanya keluarga dengan anak kandung dan anak sambung justru butuh komunikasi yang jauh lebih terbuka sejak awal. Bukan buat menentukan siapa yang lebih disayang.
Tapi supaya semua orang ngerti posisi, hak, kewajiban, dan ekspektasinya masing-masing. Because clarity saves relationships. Assumption destroys them.
Financial Planning Itu Bukan Lifestyle Orang Kaya
Jujur aja ya guys….
Masih banyak orang yang ngerasa financial planning cuma buat mereka yang asetnya miliaran.
Wrong!!
Financial planning itu buat siapa aja yang gak mau keluarganya panik.
Sesimpel bikin daftar aset. Nyatet utang. Kasih tahu pasangan lokasi dokumen. Nyimpen salinan penting di tempat yang aman. Punya dana darurat. Punya proteksi kalau memang diperlukan.
Dan yang paling penting…Ngobrol.
Yes. Sesimpel itu….ngobrol dari hati ke hati dan jujur!
Karena banyak keluarga hancur bukan karena kekurangan uang. Tapi karena kekurangan informasi dan komunikasi yang sehat!
Kalau Lo Sayang Pasangan, Jangan Warisin Teka-Teki
Coba jawab jujur. Kalau besok pasangan lo harus ngurus semuanya sendiri…
Apakah dia tahu harus mulai dari mana? Apakah dia tahu siapa yang harus dihubungi? Trus, apakah dia tahu aset apa aja yang kalian punya? Dia tahu kewajiban apa aja yang belum selesai?
Kalau jawabannya masih “kayaknya enggak”, berarti ada PR yang harus diselesaikan. Dan PR itu gak bisa ditunda terus.
The Biggest Plot Twist
Lucunya, orang rela keluar ratusan juta buat pesta pernikahan. Tapi nol rupiah buat ngobrol soal kemungkinan terburuk.
Padahal cinta bukan cuma soal janji hidup bersama. Cinta juga soal memastikan orang yang kita tinggalkan tetap bisa melanjutkan hidup dengan tenang.
Tanpa drama. Tanpa konflik. Tanpa saling curiga. Itulah esensi tabungan masa depan.
Bukan sekadar rekening yang makin tebal. Tapi sistem yang bikin keluarga tetap berdiri ketika salah satu tiangnya runtuh.
Tabungan Masa Depan: What Next?
At the end of the day… Kita semua bakal pergi. Cepat atau lambat.
Yang membedakan hanyalah apa yang kita tinggalkan.
Ada orang yang mewariskan rumah. Ada yang mewariskan bisnis. Ada yang mewariskan investasi.
Tapi jangan lupa…
Ada juga yang tanpa sadar mewariskan konflik. Mewariskan kebingungan. Mewariskan pertengkaran.
Kalau hari ini lo masih punya waktu, manfaatkan sebaik-baiknya. Duduk bareng pasangan dan keluarga inti lo. Ngobrol. Rapikan dokumen. Susun strategi.
Bangun tabungan masa depan yang bukan cuma kuat secara finansial, tapi juga kuat secara hukum, komunikasi, dan mental.
Karena warisan terbaik bukan selalu soal nominal.
Warisan terbaik adalah keluarga yang tetap saling merangkul, bahkan ketika salah satu pelukannya sudah gak lagi ada.